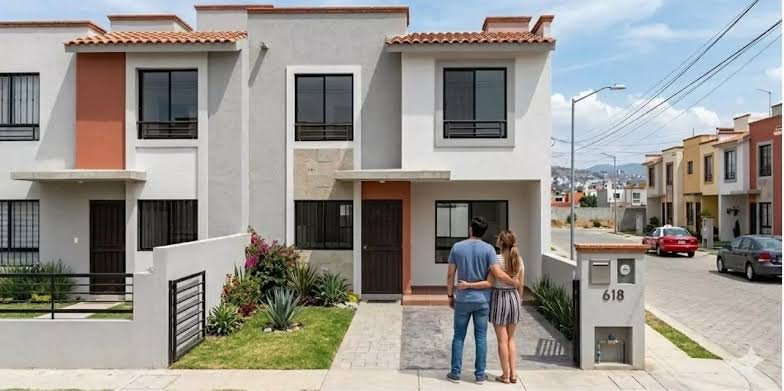
Calcular el enganche Infonavit En Queretaro es la primera duda de casi todos nuestros compradores primerizos en El Marques y Corregidora. Revisando tu crédito Infonavit, seguro te ha pasado: revisas tu Precalificación en el portal de Infonavit, ves el monto que te autorizan, y aun así te preguntas cuánto dinero extra vas a necesitar de tu bolsillo antes de tener las llaves.
La respuesta corta es: depende de la diferencia entre el precio de la propiedad y el monto de tu crédito, más los gastos de escrituración. Vamos a desglosarlo.
¿Qué es exactamente el enganche?
El enganche es la parte del precio de la propiedad que no cubre tu crédito hipotecario. Si tu crédito Infonavit te autoriza $850,000 y la casa que te gustó cuesta $950,000, esos $100,000 de diferencia son, en términos simples, tu enganche.
En desarrollos pensados para crédito Infonavit —como muchos de los que hay en El Marqués y Corregidora— es común que los precios estén alineados al monto que Infonavit suele autorizar a compradores primerizos, por lo que el enganche puede ser más bajo que en otras zonas de la ciudad. Aun así, cada caso es distinto según tu salario, tus semanas cotizadas y tu edad.
Además del enganche: los gastos de escrituración
Aquí es donde muchos compradores primerizos se llevan la sorpresa que nadie les explicó a tiempo. Formalizar la compra ante notario —lo que se conoce como escrituración— tiene un costo aparte del enganche: incluye el avalúo, honorarios notariales, inscripción en el Registro Público de la Propiedad (RPP) y el ISAI (el impuesto que se paga al adquirir un inmueble). En Querétaro, estos gastos representan un porcentaje del valor de la propiedad que conviene calcular con anticipación, y no todos los notarios ni todos los casos cobran exactamente lo mismo — por eso siempre recomendamos pedir una cotización específica para tu propiedad antes de firmar cualquier apartado.
La buena noticia es que Infonavit permite, bajo ciertas condiciones, incluir parte de estos gastos dentro del crédito. Vale la pena preguntarlo específicamente al momento de tu trámite.
4 formas de reunir tu enganche más rápido
- Aparta con anticipación. Muchos desarrollos permiten apartar la propiedad con un monto simbólico mientras terminas de reunir el resto — esto te congela el precio mientras ahorras.
- Revisa si aplicas a Cofinavit. Si tu crédito Infonavit no alcanza para la propiedad que quieres, combinarlo con un crédito bancario complementario (Cofinavit) puede reducir lo que necesitas de tu bolsillo. Profundizamos esto en nuestro artículo sobre Infonavit vs. Cofinavit vs. crédito bancario.
- Considera el Fondo de Ahorro para el Retiro (si tienes subcuenta de vivienda con saldo disponible). En algunos casos puede usarse como parte del enganche.
- Habla con un bróker hipotecario. Puede ayudarte a comparar condiciones y encontrar la combinación de crédito que menos enganche te exija, según tu perfil específico.
La pregunta que de verdad importa
Más que “cuánto enganche necesito en general”, la pregunta útil es: cuánto enganche necesito para ESTA propiedad, con MI crédito precalificado. Esa respuesta cambia según el desarrollo, la zona y tu situación particular — y es justo el tipo de cálculo que hacemos contigo antes de que decidas nada.
Si ya tienes tu precalificación de Infonavit (o quieres saber cómo obtenerla), escríbenos por WhatsApp y con gusto revisamos juntos qué propiedades en El Marqués o Corregidora se ajustan a tu crédito y cuánto enganche representarían realmente.
Listo para buscar tu casa
Comienza a Buscar Aqui

Únete a la discusión